Последние новости рубрики Общество
29 октября 2026 11:05
Вейпы запретят продавать в Нижегородской области с 1 марта 2027 годаЭксклюзив
29 октября 2026 10:43
Участок 48 га могут изъять у собственника в Нижегородской области29 октября 2026 10:40
Редкий зубр и красные волки переехали из нижегородского зоопарка в Иваново29 октября 2026 10:39
Филиал МТС в Нижегородской области возглавил Василий Голуб29 октября 2026 10:27
Росавиация сняла ограничения в аэропорту Нижнего Новгорода29 октября 2026 09:57
Прокуратура контролирует соблюдение прав пассажиров в нижегородском аэропорту29 октября 2026 09:43
Бастрыкин заинтересовался историей нижегородки, у которой забрали детей29 октября 2026 09:11
Два рейса отменили и два задержали в нижегородском аэропорту из-за ограничений29 октября 2026 09:00
Нижегородские власти предложили снизить надбавки на ряд жизненно важных лекарств29 октября 2026 08:02
Учебник по ИИ для старшеклассников протестируют в 4-х нижегородских школахЭксклюзив
Общество
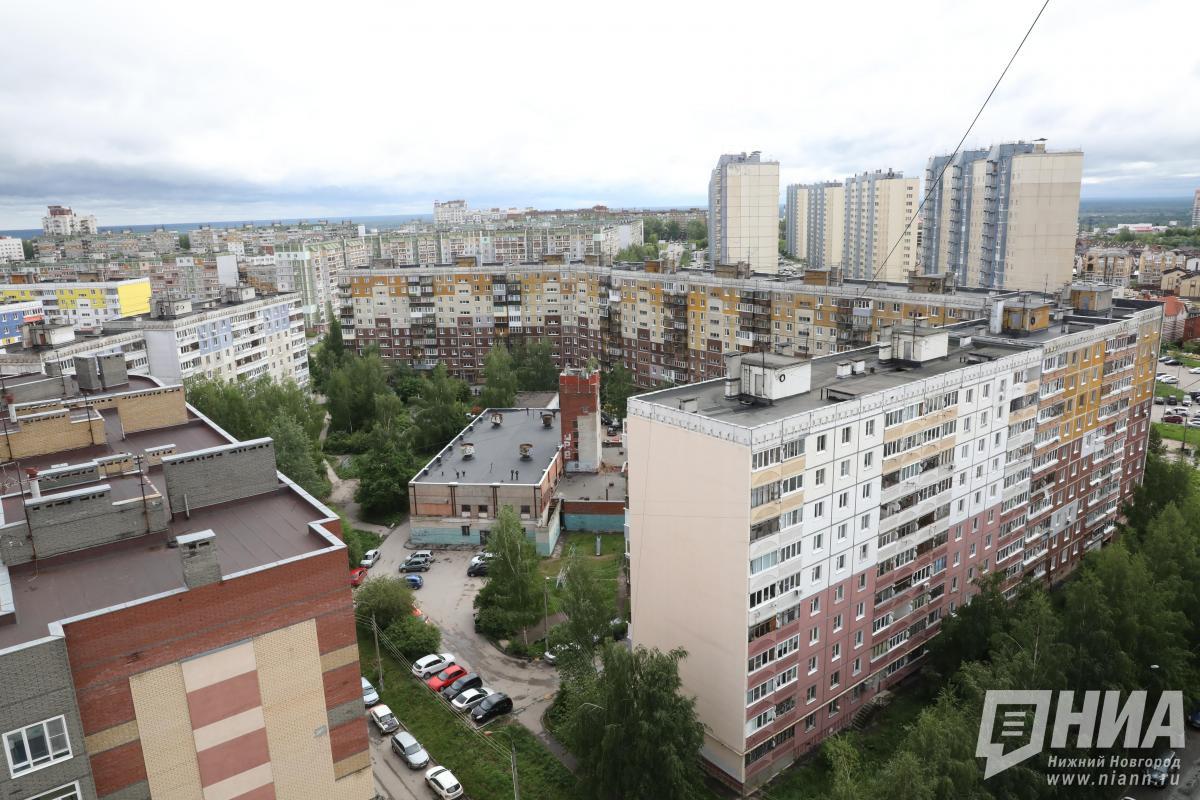
Фото:
Почти 66% квартир в строящихся жилых комплексах Нижнего Новгорода до сих пор не нашли покупателя, а цены на первичное жилье при этом продолжают расти. Путь покупателя от первого просмотра объявления до сделки растягивается на месяцы или даже на годы и включает десятки рекламных касаний.
Михаил Терехов, исполнительный директор Smartis, рассказывает, почему привычные схемы продаж перестают работать, какие рекламные каналы на самом деле приводят к сделке и за счет чего застройщики Нижнего Новгорода продолжают развивать свои проекты.
Какая сейчас ситуация на рынке Нижнего Новгорода и с какими сложностями сталкиваются застройщики
Темпы продаж на первичном рынке Нижнего Новгорода в 2026 году заметно отстают от объема предложения. К началу года в строящихся ЖК города насчитывалось 25 087 квартир общей площадью около 1,26 млн кв. м. Из них не были проданы 16 533 квартиры (65,9%). Площадь нераспроданного остатка превышала 857 тыс. кв. м.
Доля нераспроданных квартир в новостройках города росла несколько лет: с 43,3% по итогам 2023 года до примерно 58% в начале 2025-го. Весной того же года она составляла более 60%, а осенью 68%. К началу 2026-го показатель снизился примерно до 65%, но остался высоким. Рынок постепенно переходит от модели, в которой покупатель выбирал из ограниченного набора вариантов, к модели конкуренции между проектами и локациями.
Предложение на рынке распределено неравномерно. Больше всего свободных квартир сосредоточено в Нижегородском районе: 4 383 лота общей площадью свыше 280 тыс. кв. м. Далее следуют Новинки, где остается около 3 тыс. непроданных квартир, Советский район с 2 451 лотом и Канавинский — с 2 866. В Автозаводском районе в продаже находится 1 569 квартир. В разных частях города покупатель выбирает между разным количеством объектов, ценовых уровней и сценариев городской жизни.
При этом цены продолжают увеличиваться. В июне 2026 года средневзвешенная цена предложения в строящихся домах составляла 221 881 руб. за квадратный метр, а в июле уже 225 026 руб. Рост за месяц составил около 1,4%. На готовом рынке средняя цена предложения в июле составляла 166 191 руб. за кв. м. Разница между первичным и вторичным жильем составляет почти 59 тыс. руб. на квадратный метр или около 35%.
Продажи при этом не останавливаются. В июле 2026 года в Нижнем Новгороде было заключено 567 договоров долевого участия — на 8,4% больше, чем в июне.
Высокая стоимость проектного финансирования усложняет экономику новых проектов. В 2026 году средневзвешенная ставка по таким кредитам составляет 9−10% годовых, тогда как два года назад находилась на уровне 4−5%. Чтобы поддержать спрос, девелоперы предлагают рассрочки и субсидированные ипотечные программы. Однако при рассрочке деньги поступают частями, поэтому застройщику дольше приходится пользоваться банковским кредитом.
Как изменилось поведение покупателей и как с ними работают застройщики
Покупка квартиры стала более длинным и многоканальным процессом. Во втором квартале 2026 года покупатель в среднем совершал 51 рекламное касание до сделки (просмотры рекламы и объявлений в базах недвижимости, посещения сайтов, звонки в офис продаж и пр.) и активно искал жилье 18 дней. В четырех из этих дней он одновременно взаимодействовал как минимум с двумя рекламными каналами.
Активная фаза поиска при этом не отражает весь срок принятия решения. По данным исследования Smartis, 67% покупателей выбирают квартиру дольше трех месяцев, а почти каждый пятый — более двух лет. За это время они меняют каналы взаимодействия с застройщиком, берут паузы для принятия решений и возвращаются уже другими путями. Например, клиент может впервые увидеть ЖК на классифайде, через месяц вернуться на сайт девелопера напрямую через поиск, уйти думать, а потом и вовсе обратиться к брокеру и купить вместе с агентом.
Медийная реклама и базы недвижимости чаще участвуют в начале пути — по данным нашего исследования, с них начинается 59,5% сделок. Лидогенерация же в начале пути обеспечивает только 0,1% сделок.
В середине воронки и на финальных этапах заметнее роль контекстной рекламы, баз недвижимости, медийной рекламы, директ-маркетинга и SEO. В 2026 году эти каналы участвовали в 68,4% сделок в середине пути и были последними каналами в 65% сделок.
Если оценивать сделку только по последнему непрямому обращению, главным источником продаж выглядят брокеры, агенты и open-листы: на них приходится 34,8% договоров. Но последняя точка контакта не показывает весь путь покупателя. Например, клиент может впервые узнать о жилом комплексе из медийной рекламы, а спустя несколько месяцев обратиться к брокеру. В CRM сделка будет учтена как агентская, хотя реклама застройщика участвовала в формировании спроса.
Чтобы видеть такие цепочки, нижегородские застройщики используют сквозную и post-view аналитику. Сквозная аналитика связывает взаимодействие с рекламой или клики по рекламе с обращениями, визитами, бронями и договорами в CRM. Post-view-аналитика дополняет эту цепочку просмотрами охватной рекламы и баз недвижимости. Она позволяет учесть ситуации, когда покупатель увидел объявление, но и не кликнули, а позднее вернулся к застройщику через поиск, брокера или прямое обращение.
Например, в нашем исследовании с учетом post-view охватная реклама участвовала в 65,4% всех сделок из выборки. В группе из 140 жилых комплексов с настроенной post-view-аналитикой доля ее участия достигла 81,2%.
В модели последнего непрямого обращения доля охватной рекламы среди всех ЖК составляет 0,6%. В линейной модели с post-view уже видно участие охватной рекламы в 60,6% сделок.
Нижегородские застройщики, которые опираются на данные, не противопоставляют собственный маркетинг брокерскому каналу. В исследовании Smartis только 9% сделок оказались полностью брокерскими — в них покупатель не взаимодействовал с рекламой девелопера до обращения к агенту. Доля полностью самостоятельных покупателей при этом составила около 7%. И 63% оказались результатом совместной работы рекламы, брокеров и других каналов.
Что поддерживает развитие рынка недвижимости Нижнего Новгорода
Можно выделить сразу несколько факторов: комплексное развитие территорий, приток крупных девелоперов, цифровизация проектирования и продаж, а также более внимательная работа с покупательским спросом.
Программа КРТ становится одним из ключевых инструментов обновления городской среды. В Нижегородской области согласовано 59 площадок для комплексного развития территорий, по 27 из них уже заключены договоры. Суммарный потенциал таких проектов превышает 12 млн кв. м строительства. В планах более 140 тыс. квартир, 60 детских садов и 24 школы. До конца 2026 года регион намерен заключить еще девять договоров КРТ общей площадью 85 гектаров.
Вместе с масштабом проектов растет и технологическая зрелость рынка. По оценке ДОМ.РФ, уровень цифровой зрелости девелоперов Нижегородской области составляет 44% — это на 8 процентных пунктов выше среднего по стране. Стратегия цифровизации есть у 89% опрошенных компаний. Девелоперы внедряют ТИМ на стройке, применяют ИИ для анализа маркетинговых активностей и развивают цифровые сервисы для жителей уже после ввода домов в эксплуатацию.
Заключение
Нижегородские застройщики развиваются не только через запуск новых жилых проектов и освоение территорий. Меняется и сам подход к работе с рынком: девелоперы внедряют сквозную аналитику и цифровые инструменты, чтобы лучше понимать путь покупателя, точнее оценивать роль рекламных каналов и формировать более релевантные предложения.
Это важно для всего рынка. Комплексные проекты повышают качество городской среды, а более зрелая работа с данными помогает девелоперам не только наращивать объемы строительства, но и учитывать реальные потребности аудитории. Сочетание этих процессов говорит о том, что рынок движется в конструктивном направлении: от точечной застройки и интуитивных маркетинговых решений к комплексному развитию территорий, прозрачной аналитике и клиентоориентированному продукту.
Copyright © 1999—2025 НИА "Нижний Новгород".
При перепечатке гиперссылка на НИА "Нижний Новгород" обязательна.
Настоящий ресурс может содержать материалы 18+